
Ein lauter Knall beim Ausparken oder ein plötzlicher Aufprall an einer Ampelkreuzung: Liegt nun ein gravierender Kollisionsschaden am Fahrzeug vor? Viele Betroffene stehen nach einem Zusammenstoß vor der Frage, wie weitreichend die tatsächlichen Beschädigungen unter der Karosserieoberfläche ausfallen. Ein äußerlich kleiner Blechschaden kann im Verborgenen teure Fahrwerks- oder Sensordefekte nach sich ziehen. Zudem entscheidet die jeweilige Haftungs- und Versicherungssituation darüber, wer die finanziellen Aufwendungen für Instandsetzung oder Wertverlust übernimmt. Dieser Ratgeber gibt einen fundierten Überblick über Schadensarten, Kostenregulierung und das richtige Vorgehen nach dem Ereignis.
Das Wichtigste in Kürze
- Schadensursache: Ein Kollisionsschaden resultiert aus einer direkten mechanischen Krafteinwirkung durch den Zusammenstoß mit einem Fahrzeug, Hindernis oder Tier.
- Täuschungsgefahr: Optisch unauffällige Spuren verdecken häufig strukturelle Deformationen, Sensorfehler oder defekte Trägersysteme.
- Kostenübernahme: Bei Fremdverschulden haftet die gegnerische Kfz-Haftpflichtversicherung, bei Selbstverschulden reguliert unter bestimmten Bedingungen die Vollkasko.
- Gutachten-Relevanz: Eine qualifizierte Begutachtung trennt Bagatellen von Großschäden und sichert Beweise für Reparaturweg und Wertminderung.
- Fahrbereitschaft: Bei austretenden Betriebsstoffen, Schleifgeräuschen oder Kontrollleuchten muss das Auto sofort sicher abgestellt werden.
Was ist ein Kollisionsschaden?
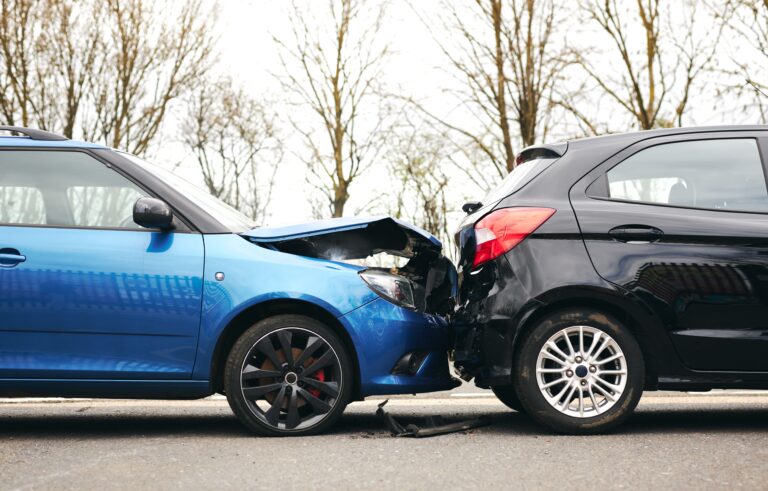
Ein Kollisionsschaden entsteht stets durch eine plötzliche mechanische Krafteinwirkung infolge eines Zusammenstoßes. Häufige Auslöser sind Auffahrunfälle, Zusammenstöße im fließenden Verkehr oder ein klassischer Parkrempler am Auto. Reine Verschleißerscheinungen oder altersbedingte Defekte ohne äußere Krafteinwirkung zählen keinesfalls dazu. Während die Kollision das Ereignis darstellt, bezeichnet ein Karosserieschaden das jeweils beschädigte Fahrzeugteil. Diese Differenzierung beeinflusst Ansprüche beim Unfallschaden.
Welche Schäden können nach einer Kollision entstehen?
Die Krafteinwirkung bei einem Zusammenstoß verteilt sich über die gesamte Fahrzeugstruktur und bleibt selten auf den ersten Aufprallpunkt beschränkt. Je nach Kollisionswinkel und Geschwindigkeit treten unterschiedliche Schäden an sichtbaren Bauteilen sowie an darunterliegenden Komponenten auf. Eine ganzheitliche Schadensdiagnose erfordert deshalb stets die Betrachtung des gesamten Fahrzeugbereichs. Nicht jeder Schaden ist sofort mit bloßem Auge erkennbar, weshalb der äußere Eindruck oft über das tatsächliche Schadenausmaß hinwegtäuscht.
Sichtbare Schäden an Lack, Stoßfänger und Karosserie
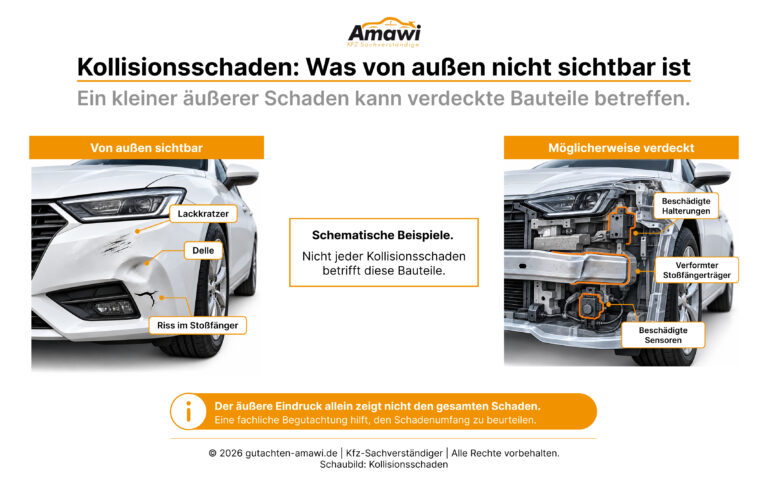
Unmittelbar erkennbare Spuren manifestieren sich in der Regel an Stoßfängern, Kotflügeln, Leuchteinheiten oder Fahrzeugtüren. Dazu zählen Lackabschürfungen, Dellen, Risse im Kunststoff sowie tiefgreifende Stauchungen im Blechkleid. Moderne Stoßfängerabdeckungen bestehen aus flexiblen Kunststoffen, die nach einem Anstoß häufig wieder in ihre ursprüngliche Ausgangsform zurückfedern. Dadurch wirkt die sichtbare Beschädigung oft harmlos, obwohl die dahinterliegende Tragstruktur die kinetische Energie bereits aufgenommen hat. Die optische Dimension an der Außenhaut erlaubt somit keine verlässliche Aussage über die tatsächliche Schadenhöhe.
Verdeckte Schäden hinter dem sichtbaren Schaden
Hinter anscheinend oberflächlichen Schrammen verbergen sich nicht selten erhebliche Deformationen tragender Querträger und Pralldämpfer. Auch Befestigungspunkte, Verkleidungshalterungen und Aufhängungselemente können gerissen oder verschoben sein. Zudem führt mechanischer Druck häufig zu Beschädigungen an empfindlicher Sensorik von Fahrassistenzsystemen, Radar- und Kamerasystemen. Im Bereich der Radaufhängung und Lenkgeometrie können Verbiegungen vorliegen, die sich erst bei einer Vermessung eindeutig nachweisen lassen. Solche strukturellen Beeinträchtigungen stellen potenzielle Gefahren dar, müssen jedoch in jedem Einzelfall technisch verifiziert werden.
Darf das Auto nach dem Zusammenstoß weiterfahren?
Nach einer Kollision muss stets eine kritische Prüfung der Verkehrssicherheit des Fahrzeugs erfolgen. Warnsignale wie austretende Betriebsflüssigkeiten, Schleifgeräusche der Reifen oder ein schief stehendes Lenkrad verbieten die Weiterfahrt strikt. Ebenso verlangen aufleuchtende Kontrollanzeigen im Cockpit, insbesondere zu Airbag, Bremsanlage oder Motorelektronik, einen sofortigen Stillstand. Gelockerte Karosserieteile könnten sich bei höherem Fahrtempo lösen und den nachfolgenden Verkehr gefährden. Im Zweifel sollte das Fahrzeug an Ort und Stelle gesichert abgestellt und ein Abschleppdienst gerufen werden.
Kollisionsschaden: Welche Versicherung zahlt?
Die finanzielle Regulierung richtet sich primär nach der Haftungsfrage, den vertraglichen Vereinbarungen und dem jeweiligen Unfallhergang. Je nachdem, wer den Zusammenstoß verursacht hat, greifen unterschiedliche Versicherungszweige mit spezifischen Leistungsumfängen. Eine genaue Dokumentation des Unfallhergangs ist die Grundvoraussetzung für eine zügige Kostenübernahme. Zur besseren Orientierung dient die folgende Gegenüberstellung der gängigen Szenarien.
|
Situation / Unfallhergang |
Zuständige Versicherung |
Mögliche Einschränkungen & Besonderheiten |
|
Fremdverschulden durch Dritte |
Gegnerische Kfz-Haftpflicht |
Kürzungen bei nachgewiesener Mitschuld (Haftungsquote) |
|
Selbstverschuldeter Unfall |
Eigene Vollkaskoversicherung |
Vereinbarte Selbstbeteiligung; Rückstufung im Schadenfreiheitsrabatt |
|
Kollision mit Haarwild / Tieren |
Eigene Teilkaskoversicherung |
Abhängig von Tierart und individuellem Tarifwerk (Wildschaden) |
|
Unbekannter Verursacher / Fahrerflucht |
Eigene Vollkaskoversicherung |
Verkehrsopferhilfe greift nur bei schweren Personenschäden |
Die andere Person hat den Unfall verursacht
Liegt das alleinige Verschulden bei einem anderen Verkehrsteilnehmer, übernimmt dessen Kfz-Haftpflichtversicherung die erstattungsfähigen Reparaturkosten. Der Anspruch umfasst nach geltendem Schadenersatzrecht die Wiederherstellung des Zustands vor dem schädigenden Ereignis. Kommt es jedoch zu abweichenden Darstellungen des Hergangs, wird häufig eine Haftungsquote festgesetzt. In einem solchen Fall erfolgt die Erstattung der Gesamtkosten nur anteilig gemäß dem festgestellten Verschuldensgrad. Eine automatische Vollregulierung kann daher vor Abschluss der Sachverhaltsprüfung nicht garantiert werden.
Selbst verursachter Kollisionsschaden
Wurde die Kollision selbst verschuldet, greift für den Schaden am eigenen Pkw ausschließlich eine bestehende Vollkasko. Die eigene Haftpflichtversicherung reguliert in dieser Konstellation lediglich die berechtigten Ansprüche des Unfallgegners an dessen Fahrzeug oder Eigentum. Bei Inanspruchnahme der Kaskopolice ist in den meisten Fällen eine vertraglich festgelegte Selbstbeteiligung zu tragen. Zudem führt die Regulierung des Eigenschadens in der Regel zu einer Rückstufung der Schadenfreiheitsklasse im folgenden Kalenderjahr. Vorab empfiehlt sich daher stets eine genaue Kalkulation, ob die Meldung wirtschaftlich sinnvoll ist.
Zahlt die Teilkasko bei einem Kollisionsschaden?
Eine reine Teilkaskoversicherung schützt lediglich vor definierten Gefahren wie Hagel, Diebstahl, Glasbruch oder Brandschäden. Kollisionen mit festen Hindernissen, Mauern oder anderen Fahrzeugen sind im Rahmen der Teilkasko grundsätzlich nicht versichert. Eine wichtige Ausnahme bilden jedoch Tierkollisionen, bei denen eine Meldung und das richtige Verhalten nach einem Wildschaden entscheidend sind. Viele Basistarife beschränken den Versicherungsschutz auf Haarwild nach dem Bundesjagdgesetz, während erweiterte Policen alle Tierarten abdecken. Die genauen Leistungsgrenzen hängen somit zwingend von den individuellen Versicherungsbedingungen ab.
Was gilt bei unbekanntem Verursacher oder Mitschuld?
Flüchtet die verursachende Person unerlaubt vom Unfallort, bleibt der Geschädigte für den Eigenschaden meist auf der eigenen Vollkasko sitzen. Die staatliche Entschädigungsstelle der Verkehrsopferhilfe tritt bei reinen Sachschäden durch Unfallflucht im Regelfall nicht ein. Liegt ein Mitverschulden beider Unfallparteien vor, teilen sich die jeweiligen Haftpflichtversicherer die Schadenssummen prozentual auf. In derartigen Konstellationen kann ein Quotenbevorrechtigungsverfahren über die Kaskoversicherung die finanzielle Einbuße minimieren. Eine detaillierte Spurensicherung am Schadensort ist bei unklarer Verschuldenslage unverzichtbar.
Was ist nach einem Kollisionsschaden zu tun?
Unmittelbar nach dem Zusammenstoß erfordert die Situation ein strukturiertes und besonnenes Vorgehen aller Beteiligten. Die nachfolgende Reihenfolge fasst die wichtigsten Sofortmaßnahmen am Ereignisort übersichtlich zusammen.
- Unfallstelle absichern: Warnblinkanlage einschalten, Warnweste anlegen und das Warndreieck im vorgeschriebenen Abstand aufstellen.
- Hilfe leisten: Bei verletzten Personen unverzüglich den Notruf wählen und Erste-Hilfe-Maßnahmen einleiten.
- Behörden hinzuziehen: Bei Personenschäden, hohem Sachschaden oder unklarer Sachlage die Polizei verständigen.
- Schaden dokumentieren: Übersichtsfotos der Endstellung, Bremsspuren und Nahaufnahmen aller Beschädigungen anfertigen.
- Kontaktdaten austauschen: Kennzeichen, Namen, Versicherungsgesellschaften sowie Kontaktdaten möglicher Zeugen notieren.
- Schadenmeldung vorbereiten: Den Vorfall zeitnah der Versicherung melden und eine Checkliste für das Verhalten nach einem Unfall heranziehen.
Wann ist ein Gutachten bei einem Kollisionsschaden sinnvoll?
Bei rein oberflächlichen Lackkratzern oder Kleinstschäden unterhalb der gängigen Bagatellgrenze genügt der Versicherung meist ein einfacher Werkstatt-Kostenvoranschlag. Sobald jedoch Verformungen, Spaltmaßveränderungen oder strukturelle Bauteilbeschädigungen vorliegen, reicht dieser Beleg nicht mehr aus. Ein Kostenvoranschlag oder Kfz-Gutachten verfolgt völlig unterschiedliche Zwecke bei der Schadenabwicklung. Ein unabhängiges Unfallgutachten ermittelt neben den reinen Reparaturkosten auch unfallbedingte Wertminderungen, Ausfallzeiten und Wiederbeschaffungswerte. Im Haftpflichtfall sind die Kosten eines Kfz-Gutachtens grundsätzlich durch die gegnerische Versicherung erstattungsfähig, sofern kein Bagatellschaden vorliegt. Bei Kaskoschäden ist vor der Beauftragung zwingend die ausdrückliche Freigabe des eigenen Kaskoversicherers einzuholen.
Reparatur, Wertminderung oder Totalschaden: Wie geht es weiter?
Die technische Begutachtung bildet das Fundament für die gesamte finanzielle und praktische Abwicklung des Schadens. Anhand der festgestellten Werte entscheidet sich, welcher Regulierungsweg juristisch und ökonomisch zulässig ist. Dabei stehen die tatsächliche Schadenbeseitigung, merkantile Einbußen und alternative Auszahlungsformen im Fokus.
- Fachgerechte Reparatur: Der im Gutachten definierte Reparaturweg gibt der Werkstatt vor, welche Teile instand gesetzt oder ersetzt werden müssen. Nur eine fachgerechte Reparatur nach Herstellervorgaben gewährleistet die vollständige Verkehrssicherheit des Autos.
- Merkantile Wertminderung: Trotz fehlerfreier Beseitigung der Schäden gilt ein Unfallfahrzeug am Markt meist als weniger wertvoll. Eine Wertminderung nach einem Unfall gleicht diesen rechnerischen Marktnachteil finanziell aus.
- Totalschadenabrechnung: Übersteigen die kalkulierten Instandsetzungskosten den Wiederbeschaffungswert abzüglich des Restwerts, liegt ein wirtschaftlicher Totalschaden vor. In diesem Fall zahlt die Versicherung die Differenz zwischen Wiederbeschaffungs- und Restwert.
- Fiktive Abrechnung: Geschädigte haben alternativ das Recht, sich den ermittelten Reparaturbetrag netto ohne Werkstattrechnung auszahlen zu lassen. Eine solche fiktive Abrechnung erfordert jedoch ein detailliertes Gutachten als Abrechnungsgrundlage.
Fazit zum Kollisionsschaden
Ein Kollisionsschaden umfasst weit mehr als rein optische Beeinträchtigungen an der Karosserieoberfläche. Gerade moderne Fahrzeugstrukturen nehmen erhebliche Aufprallenergien auf, wodurch teure Folgeschäden an Trägern oder Assistenzsystemen im Verborgenen bleiben können. Für eine reibungslose Regulierung ist die eindeutige Klärung der Schuldfrage sowie der zuständigen Versicherungsart unerlässlich. Eine objektive technische Begutachtung sichert dabei alle Beweise bezüglich Instandsetzungskosten, merkantiler Wertminderung und Ausfallzeiten. Besonnenes Handeln und eine transparente Dokumentation direkt nach dem Zusammenstoß verhindern finanzielle Nachteile bei der Schadenabwicklung wirksam.
Kollisionsschaden unabhängig durch Gutachten Amawi bewerten lassen
Ein Unfall ist mit Stress und vielen offenen Fragen verbunden, doch Sie müssen diesen Weg nicht alleine gehen! Bei Gutachten Amawi erhalten Sie eine verlässliche, transparente und vollständig unabhängige Schadenaufnahme direkt in ganz Nordrhein-Westfalen. Statt voreiliger Schätzungen nach rein äußerem Eindruck prüfen unsere erfahrenen Kfz-Sachverständigen auch verdeckte Baugruppen, Fahrwerksstrukturen und die Fahrzeugelektronik sorgfältig auf Herz und Nieren. Wir ermitteln für Sie alle relevanten Schadenspositionen, von den Reparaturkosten über Nutzungsausfallentschädigungen bis hin zur merkantilen Wertminderung. Lehnen Sie sich entspannt zurück: Wir stehen fest an Ihrer Seite und sorgen dafür, dass Ihre Ansprüche lückenlos dokumentiert werden.
Möchten Sie Ihren Schaden unkompliziert und professionell prüfen lassen? Jetzt Begutachtung bei Gutachten Amawi anfragen und zeitnah einen flexiblen Termin vor Ort sichern!
Häufige Fragen – FAQ
Ist ein Parkrempler ein Kollisionsschaden?
Ja, ein Parkrempler erfüllt technisch und rechtlich sämtliche Kriterien eines Kollisionsschadens. Das Ereignis resultiert aus einer direkten Berührung zwischen mindestens zwei Fahrzeugen oder einem festen Hindernis. Selbst bei scheinbar minimaler Anstoßgeschwindigkeit können elastische Stoßfänger die Energie absorbieren und darunterliegende Trägerstrukturen, Halterungen oder empfindliche Einparksensoren beschädigen. Eine fachgerechte Überprüfung schafft hierbei vollständige Klarheit.
Kann trotz kleiner Delle ein größerer Schaden vorliegen?
Das ist durchaus sehr häufig der Fall. Stoßfängerabdeckungen bestehen heutzutage aus flexiblem Kunststoff, welcher nach dem Aufprall wieder zurückfedert. Dahinter liegende Prallboxen, der Stoßfängerträger oder die Karosseriestruktur können jedoch dauerhaft verformt sein. Zudem verziehen sich manchmal Halterungen von Sensoren unbemerkt. Nur eine Demontage beziehungsweise Begutachtung durch qualifizierte Sachverständige deckt solche verborgenen Defekte verlässlich auf.
Zahlt die Teilkasko einen selbst verursachten Kollisionsschaden?
Nein, eine reguläre Teilkaskoversicherung deckt selbst herbeigeführte Kollisionen mit Hindernissen oder anderen Verkehrsteilnehmern grundsätzlich nicht ab. Ihr Schutzbereich beschränkt sich im Wesentlichen auf Elementarschäden, Glasbruch, Diebstahl oder Tierunfälle. Für selbst verschuldete Schäden am eigenen Pkw kommt ausschließlich eine bestehende Vollkaskoversicherung auf. Je nach vereinbartem Vertrag fällt hierbei jedoch eine vereinbarte Selbstbeteiligung für den Halter an.
Wer bezahlt das Gutachten nach einer Kollision?
Bei einem unverschuldeten Haftpflichtunfall trägt die Kfz-Haftpflichtversicherung der unfallverursachenden Gegenpartei die gesamten Kosten des Sachverständigen. Dies gilt stets, solange kein offensichtlicher Bagatellschaden vorliegt. Bei einem selbst verursachten Kaskoschaden bestimmt hingegen der eigene Kaskoversicherer das Vorgehen. Eine eigenmächtige Beauftragung ohne vorherige Freigabe durch die eigene Gesellschaft sollte dort daher im Vorfeld stets unbedingt vermieden werden.
Muss ich einen Kollisionsschaden reparieren lassen?
Nein, es besteht im Zivilrecht grundsätzlich keine Verpflichtung zur tatsächlichen Durchführung einer Fahrzeugreparatur. Geschädigte können den Schaden fiktiv abrechnen und sich den durch das Gutachten netto ermittelten Schadensbetrag auszahlen lassen. Voraussetzung dafür ist allerdings stets, dass das betroffene Fahrzeug im aktuellen Zustand verkehrssicher bleibt. Bei geleasten oder fremdfinanzierten Fahrzeugen verlangen die Verträge jedoch meist Reparaturen.