
Ein Unfall mit Leasingfahrzeug wirft andere Fragen auf als ein Blechschaden am eigenen Auto. Das Fahrzeug gehört Ihnen nicht, Sie zahlen aber jeden Monat dafür und müssen es am Vertragsende in vertragsgemäßem Zustand zurückgeben. Dürfen Sie die Werkstatt selbst wählen? Wer bekommt das Geld für die Wertminderung? Was passiert, wenn sich die Reparatur nicht mehr lohnt? Viele Leasingnehmer melden den Schaden zu spät oder lassen ihn möglichst günstig richten. Die Rechnung dafür kommt oft erst bei der Rückgabe.
Dieser Ratgeber konzentriert sich auf den Unfall selbst und die Regulierung danach. Die Leasingrückgabe mit Rückgabeprotokoll und der Bewertung normaler Gebrauchsspuren ist ein eigenes Thema. Das gilt auch für den Unfall mit dem Firmenwagen, bei dem zusätzlich Arbeitgeber und Dienstwagenregelungen ins Spiel kommen. Hier erfahren Sie, welche Rechte und Pflichten gelten, wie der Ablauf nach dem Unfall aussieht, wem die Wertminderung zusteht und wie Sie mit einer Checkliste an alles denken.
Das Wichtigste in Kürze
- Eigentümer des Fahrzeugs ist der Leasinggeber, der Leasingnehmer ist Besitzer und Nutzer.
- Der Unfall muss dem Leasinggeber sofort gemeldet werden, unabhängig von der Schuldfrage.
- Repariert wird nur fachgerecht nach Herstellervorgaben, in der Regel in einer Fachwerkstatt.
- Die Wertminderung steht in der Regel dem Leasinggeber als Eigentümer zu.
- Bei Fremdverschulden zahlt die gegnerische Haftpflichtversicherung auch den Unfall mit Leasingfahrzeug Gutachter.
Welche Rechte und Pflichten gelten beim Unfall mit einem Leasingfahrzeug?
Beim Leasing teilen sich zwei Vertragspartner ein Fahrzeug: Der eine besitzt es rechtlich, der andere fährt es und trägt im Alltag die Verantwortung. Genau aus dieser Aufteilung ergeben sich die meisten Besonderheiten nach einem Unfall.
Wem gehört das Leasingauto und was folgt daraus?
Das Leasingauto gehört während der gesamten Laufzeit dem Leasinggeber. Der Leasingnehmer ist Besitzer und meist auch Halter, er nutzt das Fahrzeug und zahlt dafür die vereinbarten Raten. Wird das Auto bei einem Unfall beschädigt, ist rechtlich zunächst das Eigentum des Leasinggebers verletzt. Der Schadensersatzanspruch wegen dieser Eigentumsverletzung nach § 823 BGB steht deshalb grundsätzlich ihm zu.
Gleichzeitig verlagern Leasingverträge die Sach- und Preisgefahr fast immer auf den Leasingnehmer. Das bedeutet: Die Raten laufen trotz Unfall weiter, und der Leasingnehmer muss dafür sorgen, dass das Fahrzeug wieder instand gesetzt wird. Viele Verträge ermächtigen ihn, die Ansprüche gegenüber dem Unfallgegner im eigenen Namen geltend zu machen. Zahlungen für den Fahrzeugschaden fließen trotzdem häufig an den Leasinggeber oder direkt an die Werkstatt.
Wann muss der Leasinggeber informiert werden?
Der Leasinggeber ist unverzüglich zu informieren, also ohne schuldhaftes Zögern. Das gilt bei jedem Schaden, auch wenn der Unfallgegner eindeutig schuld ist. Wie die Meldung erfolgen muss, schriftlich, per Online-Formular oder über einen Schadenservice, regelt der Leasingvertrag. Bei größeren Schäden verlangen viele Leasinggesellschaften, dass vor der Reparatur eine Freigabe eingeholt wird.
Parallel dazu ist die eigene Kfz-Versicherung zu benachrichtigen. Fast alle Leasingverträge schreiben neben der Haftpflicht eine Vollkaskoversicherung vor. Der Leasinggeber lässt sich seine Rechte daraus häufig über einen Sicherungsschein absichern, sodass Entschädigungen für das Fahrzeug nicht ohne seine Zustimmung ausgezahlt werden.
Wer zahlt bei Fremdverschulden und wer bei Eigenverschulden?
Die Schuldfrage entscheidet, welche Versicherung einspringt und welche Positionen ersetzt werden. Die folgende Übersicht zeigt die typischen Konstellationen:
|
Situation |
Wer zahlt den Fahrzeugschaden? |
Gutachterkosten |
Wertminderung |
|
Fremdverschulden |
Haftpflichtversicherung des Unfallgegners |
Trägt die gegnerische Haftpflicht |
Wird ersetzt, steht meist dem Leasinggeber zu |
|
Eigenverschulden |
Eigene Vollkasko abzüglich Selbstbeteiligung |
Gutachter beauftragt in der Regel die Versicherung |
Wird von der Kasko meist nicht ersetzt |
|
Teilschuld |
Beide Seiten anteilig nach Haftungsquote |
Anteilig nach Quote |
Anteilig nach Quote |
|
Ungeklärter Hergang |
Abhängig vom Einzelfall |
Abhängig vom Einzelfall |
Abhängig vom Einzelfall |
Beim Eigenverschulden kommt zur Selbstbeteiligung meist eine Rückstufung im Schadenfreiheitsrabatt hinzu. Eine rechtliche Besonderheit ergibt sich bei ungeklärtem Unfallhergang: Der Leasinggeber als Eigentümer muss sich die Betriebsgefahr des Leasingfahrzeugs unter Umständen nicht anrechnen lassen und kann dann gegenüber dem Unfallgegner weitergehende Ansprüche haben als der Leasingnehmer selbst.
Darf beim Leasing-Unfall ein eigener Gutachter beauftragt werden?
Bei Fremdverschulden ja. Wer unverschuldet geschädigt wird, darf einen unabhängigen Sachverständigen frei wählen. Nach § 249 BGB ist der Zustand herzustellen, der ohne das schädigende Ereignis bestehen würde, und der dafür erforderliche Geldbetrag zu ersetzen. Dazu gehören auch die Kosten für ein Unfallgutachten, sofern es sich nicht um einen reinen Bagatellschaden handelt.
Gerade beim Leasing ist ein unabhängiges Gutachten mehr als eine Formalie. Es dokumentiert den Schaden vollständig, legt den Reparaturweg nach Herstellervorgaben fest und weist die Wertminderung aus. Ein Gutachter der gegnerischen Versicherung verfolgt dagegen andere Interessen. Bei Eigenverschulden beauftragt in der Regel der Kaskoversicherer den Sachverständigen. Ein eigenes Gutachten ist auch dann möglich, die Kosten werden aber nicht automatisch erstattet.
Ablauf nach dem Unfall mit Leasingfahrzeug
Der Weg von der Unfallstelle bis zur Abrechnung folgt einer klaren Reihenfolge. Wer einen Schritt überspringt, riskiert Kürzungen oder Ärger mit dem Leasinggeber.
So läuft die Schadenregulierung Schritt für Schritt
- Unfallstelle sichern und dokumentieren: Warnblinker, Warnweste und Warndreieck, danach Fotos vom Schaden, von der Unfallsituation und von beiden Fahrzeugen. Name, Anschrift und Versicherung des Unfallgegners sowie Zeugendaten notieren. Bei Personenschaden oder strittiger Schuldfrage wird die Polizei gerufen.
- Leasinggeber und Versicherung melden: Beide werden unverzüglich informiert. Bei Fremdverschulden geht die Schadenmeldung zusätzlich an die gegnerische Haftpflichtversicherung.
- Unabhängiges Gutachten erstellen lassen: Der Sachverständige ermittelt Reparaturkosten, Wertminderung, Wiederbeschaffungswert und Restwert. Dieses Gutachten ist die Grundlage für alle weiteren Entscheidungen.
- Fachgerecht reparieren: Die Instandsetzung erfolgt nach Herstellervorgaben, in der Regel in einer markengebundenen oder zertifizierten Fachwerkstatt.
- Abrechnung und Unterlagen sichern: Rechnung, Gutachten und Reparaturbestätigung werden aufbewahrt. Sie dienen bei der Leasingrückgabe als Nachweis.
Warum droht bei der Leasingrückgabe der Vorwurf einer unsachgemäßen Instandsetzung?
Am Vertragsende prüft der Leasinggeber oder ein von ihm beauftragter Dienstleister das Fahrzeug genau. Fallen dabei Spuren einer Reparatur auf, die nicht dokumentiert oder nicht fachgerecht ausgeführt wurde, folgen häufig Nachforderungen. Das Risiko entsteht meist in dem Moment, in dem jemand den Leasing-Auto Schaden privat reparieren lässt, um Zeit oder Geld zu sparen.
Was gilt als unsachgemäße Instandsetzung?
Als unsachgemäß gilt jede Reparatur, die von den Vorgaben des Herstellers abweicht. Typische Beispiele sind Nachbauteile statt Originalteilen, ein abweichender Lackaufbau, Spachtelarbeiten an Stellen, an denen ein Teil getauscht werden müsste, oder nicht kalibrierte Fahrerassistenzsysteme nach einem Frontschaden. Was eine fachgerechte Instandsetzung im Detail ausmacht, steht in den Reparaturvorgaben des Herstellers. Die meisten Leasingverträge verlangen deshalb ausdrücklich eine Fachwerkstatt.
Welche Folgen hat eine private Reparatur am Leasingfahrzeug?
Eine private Reparatur kann gleich mehrere Probleme auslösen. Bei der Rückgabe kann der Leasinggeber einen Minderwert geltend machen oder die Kosten für eine erneute, fachgerechte Reparatur verlangen. Je nach Vertrag liegt zusätzlich ein Verstoß gegen die Reparaturpflicht vor. Hinzu kommt ein praktisches Problem: Ohne Gutachten und Werkstattrechnung lässt sich kaum noch nachweisen, wie groß der ursprüngliche Schaden war und wie er behoben wurde.
Kleine Kratzer und normale Gebrauchsspuren fallen nicht unter dieses Thema. Sie entstehen im Alltag und werden bei der Rückgabe nach den Kriterien des Vertrags bewertet. Ein Unfallschaden ist dagegen kein Gebrauchsspurenthema, sondern ein meldepflichtiges Ereignis.
Wie lässt sich die fachgerechte Reparatur später belegen?
Den besten Schutz bietet eine lückenlose Dokumentation. Dazu gehören das Schadengutachten vor der Reparatur, die Werkstattrechnung mit Auflistung der verwendeten Teile und eine Reparaturbestätigung. Diese Bestätigung stellt ein Sachverständiger aus, nachdem er das reparierte Fahrzeug begutachtet hat. Sie belegt, dass die Instandsetzung dem Gutachten entspricht. Fotos vom Schaden und vom reparierten Zustand runden die Unterlagen ab.
Wohin fließt das Geld für die Wertminderung beim Leasingfahrzeug?
Auch nach einer einwandfreien Reparatur bleibt ein Fahrzeug ein Unfallwagen. Beim Wiederverkauf wird dafür weniger bezahlt. Die Frage, wem dieser Ausgleich zusteht, ist beim Leasing besonders wichtig, weil am Ende jemand anderes das Fahrzeug verkauft als derjenige, der es gefahren hat.
Was ist die merkantile Wertminderung?
Die merkantile Wertminderung beschreibt den Wertverlust, der allein dadurch entsteht, dass ein Fahrzeug als Unfallwagen gilt. Technisch ist das Auto nach der Reparatur wieder in Ordnung, auf dem Gebrauchtwagenmarkt sinkt aber die Zahlungsbereitschaft. Bei Fremdverschulden ist die Wertminderung ein ersatzfähiger Schaden und wird von der gegnerischen Haftpflichtversicherung bezahlt. Die Vollkaskoversicherung ersetzt sie in aller Regel nicht.
Wer erhält die Wertminderung beim Leasing?
Da der Leasinggeber Eigentümer ist, steht ihm die Wertminderung Leasingfahrzeug grundsätzlich zu. Er trägt das Risiko, das Fahrzeug nach Vertragsende verkaufen zu müssen. Viele Leasingverträge regeln deshalb, dass die Zahlung direkt an die Leasinggesellschaft geht oder vom Leasingnehmer weitergeleitet werden muss.
Was danach mit dem Betrag geschieht, hängt vom Vertragsmodell ab. Bei Verträgen mit Restwertabrechnung trägt der Leasingnehmer das Verwertungsrisiko. Hier wird die erhaltene Wertminderung bei der Schlussabrechnung häufig verrechnet, damit sie nicht doppelt zulasten des Leasingnehmers wirkt. Bei Kilometerverträgen fließt der Unfallschaden in die Bewertung bei der Rückgabe ein. Wer den Ausgleich nicht sauber dokumentiert hat, kann hier leer ausgehen.
Wie wird die Höhe der Wertminderung ermittelt?
Feste Prozentwerte, die für jedes Fahrzeug gelten, gibt es nicht. Die Höhe hängt von Fahrzeugalter, Laufleistung, Marktwert, Art und Umfang des Schadens sowie von Vorschäden ab. Ein unabhängiger Sachverständiger ermittelt den Betrag im Gutachten anhand anerkannter Berechnungsmethoden und begründet ihn nachvollziehbar. Pauschale Werte aus Tabellen oder Faustformeln führen oft zu einem zu niedrigen Ergebnis. Wie die Berechnung im Einzelnen abläuft, zeigt die Seite zur merkantilen Wertminderung nach einem Unfall.
Was passiert bei einem wirtschaftlichen Totalschaden des Leasingfahrzeugs?
Ist das Leasingfahrzeug so schwer beschädigt, dass sich eine Reparatur nicht mehr lohnt, oder wird es gestohlen, endet der Leasingvertrag in der Regel vorzeitig. Für den Leasingnehmer stellt sich dann vor allem eine Frage: Reicht die Versicherungsleistung, um den Vertrag abzulösen?
Wann liegt ein wirtschaftlicher Totalschaden vor?
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparaturkosten zusammen mit der Wertminderung den Wiederbeschaffungswert übersteigen. Der Wiederbeschaffungswert ist der Betrag, den ein seriöser Händler für ein vergleichbares Fahrzeug verlangen würde. Davon wird der Restwert des Unfallwagens abgezogen. Welche Rechte Geschädigte in dieser Lage haben, erläutert der Beitrag zum wirtschaftlichen Totalschaden ausführlich.
Beim Leasing wirtschaftlicher Totalschaden entscheidet in der Praxis meist der Leasinggeber, ob das Fahrzeug trotzdem repariert oder abgerechnet wird. Viele Verträge räumen beiden Seiten bei Totalschaden oder Diebstahl ein Recht zur außerordentlichen Kündigung ein.
Wer trägt die Differenz zum Ablösewert?
Nach der Kündigung erstellt der Leasinggeber eine Ablöserechnung. Der Ablösewert setzt sich aus den noch offenen Raten und dem kalkulierten Restwert zusammen, abgezinst auf den Kündigungszeitpunkt. Die Versicherung zahlt dagegen nur den Wiederbeschaffungswert abzüglich Restwert. Gerade in den ersten Vertragsjahren liegt der Ablösewert oft darüber, weil ein Neuwagen schneller an Wert verliert, als der Vertrag abbezahlt wird.
Die Differenz muss grundsätzlich der Leasingnehmer tragen. Hier setzt die GAP-Versicherung an: Diese Versicherung übernimmt die Lücke zwischen Versicherungsleistung und Ablösewert. Bei vielen Verträgen ist sie bereits enthalten oder lässt sich zubuchen. Ob die GAP-Versicherung im eigenen Vertrag besteht, steht in den Vertragsunterlagen.
Die genauen Regeln unterscheiden sich je nach Leasinggesellschaft. Wer etwa nach einem Audi Leasing Unfall die Abrechnung prüft, findet Kündigungsrecht, Ablöseberechnung und GAP-Deckung in den Vertragsbedingungen der jeweiligen Herstellerbank. Ein pauschaler Blick auf andere Anbieter hilft hier nicht weiter.
Was geschieht mit der Leasingsonderzahlung nach einem Unfall?
Die Leasingsonderzahlung ist eine vorgezogene Teilzahlung, die die monatlichen Raten senkt. Bei einer Reparatur ändert sich an ihr nichts. Endet der Vertrag nach Totalschaden oder Diebstahl vorzeitig, fließt der noch nicht verbrauchte Anteil in die Ablöseberechnung ein. Ein Anspruch auf Rückzahlung in bar besteht in der Regel nicht. Zur Leasingsonderzahlung bei Unfall lohnt sich deshalb ein genauer Blick auf die Abrechnung des Leasinggebers, damit die Zahlung korrekt berücksichtigt wird.
Wann lohnt es sich, einen Unfallschaden am Leasingfahrzeug selbst zu zahlen?
Bei selbst verschuldeten Schäden stellt sich oft die Frage, ob sich die Meldung an die Vollkasko überhaupt lohnt. Beim Leasing ist diese Abwägung enger begrenzt als beim eigenen Auto.
Wie lässt sich die Rechnung aufstellen?
Auf der einen Seite stehen die Reparaturkosten. Auf der anderen Seite stehen die Selbstbeteiligung und die höheren Beiträge nach der Rückstufung im Schadenfreiheitsrabatt, verteilt über mehrere Jahre. Liegen die Reparaturkosten nur knapp über der Selbstbeteiligung, ist die Selbstzahlung oft günstiger. Bei kleinen Schäden unterhalb einer Bagatellgrenze lohnt sich die Inanspruchnahme der Versicherung häufig nicht. Viele Versicherer bieten zudem an, eine bereits regulierte Leistung innerhalb einer bestimmten Frist zurückzuzahlen, um die Rückstufung zu vermeiden.
Als Entscheidungsgrundlage dient ein Kostenvoranschlag oder bei größeren Schäden ein Gutachten. Wann welches Dokument sinnvoll ist, zeigt der Vergleich Kostenvoranschlag oder Kfz-Gutachten.
Wo liegen die Grenzen der Selbstzahlung beim Leasing?
Auch wer den Schaden selbst bezahlt, bleibt an den Leasingvertrag gebunden. Die Meldepflicht gegenüber dem Leasinggeber entfällt nicht, und die Reparatur muss weiterhin fachgerecht nach Herstellervorgaben erfolgen. Eine günstige Hinterhofreparatur spart kurzfristig Geld, kann aber bei der Rückgabe deutlich teurer werden. Wer selbst zahlt, sollte deshalb Kostenvoranschlag, Rechnung und Fotos genauso sorgfältig aufbewahren wie bei einem über die Versicherung regulierten Schaden.
Checkliste für den Unfall mit Leasingfahrzeug
Die folgende Abhakliste führt von der Unfallstelle bis zur Abrechnung:
- Unfallstelle sichern: Warnblinker, Warnweste, Warndreieck
- Polizei rufen bei Personenschaden oder unklarer Schuldfrage
- Fotos vom Schaden, von beiden Fahrzeugen und der Unfallstelle anfertigen
- Daten des Unfallgegners und der Zeugen notieren
- Unfallbericht gemeinsam ausfüllen, kein Schuldanerkenntnis unterschreiben
- Unfall unverzüglich dem Leasinggeber melden
- Eigene Versicherung und bei Fremdverschulden die gegnerische Haftpflicht informieren
- Unabhängigen Sachverständigen beauftragen
- Reparatur nur in einer Fachwerkstatt nach Herstellervorgaben durchführen lassen
- Rechnungen, Gutachten und Reparaturbestätigung für die Leasingrückgabe aufbewahren
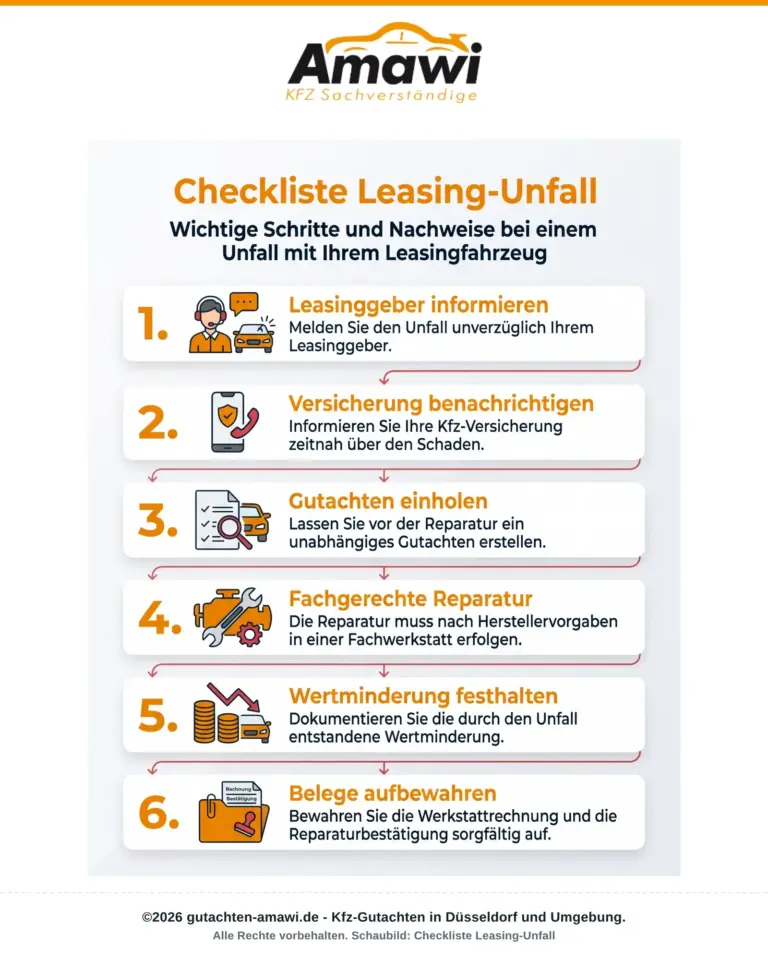
Checkliste Leasing-Unfall: Pflichten und Nachweise auf einen Blick
Ob bei der Rückgabe Nachforderungen entstehen, entscheidet sich oft lange vor dem Rückgabetermin. Diese Übersicht bündelt die Pflichten und Unterlagen, auf die es dabei ankommt.
Diese Unterlagen schützen vor Nachforderungen
- Meldenachweis: Bestätigung oder Kopie der Schadenmeldung an den Leasinggeber und an die Versicherung.
- Schadengutachten: Dokumentiert Schadenumfang, Reparaturweg und Wertminderung vor der Instandsetzung.
- Werkstattrechnung: Weist die verwendeten Teile und die ausgeführten Arbeiten nach.
- Reparaturbestätigung: Belegt durch einen Sachverständigen, dass die Reparatur dem Gutachten entspricht.
- Fotodokumentation: Zeigt den Schaden und den reparierten Zustand.
- Zahlungsnachweise: Halten fest, wohin Entschädigung und Wertminderung geflossen sind.
Experten-Tipp von Rudaina Mussa-Amawi
„Als Kfz-Meisterin und Sachverständige erlebe ich immer wieder, dass Leasingnehmer erst bei der Rückgabe merken, wie wichtig die Unterlagen vom Unfall gewesen wären. Lassen Sie deshalb vor der Reparatur ein unabhängiges Unfallgutachten erstellen. Es hält fest, welcher Schaden entstanden ist und wie er nach Herstellervorgaben behoben werden muss. Achten Sie darauf, dass die Wertminderung vollständig im Gutachten ausgewiesen ist und Sie nachvollziehen können, an wen das Geld gezahlt wurde. Bewahren Sie Gutachten, Rechnung und Reparaturbestätigung bis zur Schlussabrechnung auf. Mit diesen Nachweisen haben Sie eine sachliche Grundlage, falls der Leasinggeber bei der Rückgabe einen Minderwert geltend macht.“
Wie werden persönliche Daten bei der digitalen Schadendokumentation geschützt?
Ein Unfallgutachten enthält neben Fotos und technischen Angaben auch personenbezogene Daten: Namen, Anschriften, Kennzeichen, Versicherungsnummern und mitunter Angaben zum Unfallhergang. Bei der digitalen Schadendokumentation gelten dafür die Grundsätze der Datenschutz-Grundverordnung (DSGVO). Artikel 5 DSGVO verlangt unter anderem Zweckbindung, Datenminimierung und eine sichere Verarbeitung.
In der Praxis heißt das: Gutachten und Fotos werden nur an Beteiligte weitergegeben, die sie für die Schadenregulierung benötigen. Dazu zählen der Leasinggeber als Eigentümer, die zuständige Versicherung und gegebenenfalls die Werkstatt oder ein beauftragter Rechtsanwalt. Eine Weitergabe an Dritte ohne Bezug zum Schadenfall ist nicht vorgesehen. Betroffene haben nach der DSGVO zudem Auskunftsrechte darüber, welche Daten gespeichert sind und an wen sie übermittelt wurden.
Fragen zu Ihrem Fall? Jetzt unabhängiges Unfallgutachten anfragen
Sie hatten einen Unfall mit Ihrem Leasingfahrzeug? Wir erstellen Unfallgutachten und Kaskogutachten innerhalb von 24 Stunden, kommen für Geschädigte rund um die Uhr kostenlos zu Ihnen und begleiten Sie mit unserem Service bis zum Gelderhalt. Von der Zentrale in Düsseldorf sowie den Standorten Neuss und Krefeld aus sind wir überregional in NRW im Einsatz, mit digitaler Schadendokumentation und seit über 15 Jahren bei Versicherungen bekannt. Was ein Gutachten kostet, sehen Sie auf der Seite zu den Kfz-Gutachten Kosten. Rufen Sie uns an: 0177 56 757 62.
Häufige Fragen
Wer muss bei einem Unfall mit einem Leasingfahrzeug bezahlen?
Bei Fremdverschulden zahlt die Haftpflichtversicherung des Unfallgegners, einschließlich Gutachterkosten und Wertminderung. Bei Eigenverschulden springt die Vollkasko ein, abzüglich Selbstbeteiligung. Gegenüber dem Leasinggeber bleibt der Leasingnehmer in beiden Fällen für die fachgerechte Reparatur verantwortlich.
Sind kleine Kratzer bei der Leasingrückgabe zulässig?
Normale Gebrauchsspuren wie leichte Kratzer im Alltag sind in der Regel zulässig und werden nach den Kriterien des Leasingvertrags bewertet. Unfallschäden zählen nicht dazu. Solche Schäden müssen gemeldet und fachgerecht repariert werden.
Wer versichert das Leasing eines Autos?
Die Versicherung schließt der Leasingnehmer ab. Fast alle Leasingverträge verlangen neben der Haftpflicht eine Vollkaskoversicherung. Häufig sichert sich der Leasinggeber seine Ansprüche daraus über einen Sicherungsschein ab.
Wie viel Prozent Wertminderung nach Unfall?
Einen festen Prozentsatz gibt es nicht. Die Höhe hängt von Fahrzeugalter, Laufleistung, Marktwert, Schadenumfang und Vorschäden ab und wird von einem Sachverständigen individuell im Gutachten ermittelt.
Wer zahlt die Wertminderung nach einem Unfall im Leasing?
Bei Fremdverschulden zahlt die gegnerische Haftpflichtversicherung. Zustehen tut die Wertminderung grundsätzlich dem Leasinggeber als Eigentümer. Je nach Vertragsmodell wird sie bei der Schlussabrechnung zugunsten des Leasingnehmers berücksichtigt.